
Le nouveau barème de l'impôt sur le revenu
Bonjour, d'où sortent vos chiffres ? A n'y rien comprendre ; votre article du 21/10/2026 :
Le barème d'imposition 2026 sur les revenus 2025 ci-dessous : (sur le net imposable je précise)
https://www.service-public.gouv.fr/particuliers/vosdroits/F1419
Avec ~35% de charges (brut vs net) on a :
seuil 1 : 11600€ (net imposable [cf. .gouv.fr]) --> 11600*1.4 (pour être large) ~ 16240€ brut << 17960 (même en prenant en compte les 2.1% d'inflation énoncés dans votre article).
Donc n'est pas précisé dans l'article : net imposable/net/brut/pommes/poires ?
Or, dans le paragraphe final on semble comprendre net imposable. Donc les chiffres que vous cités sont faux pour connaître si un foyer sera imposable ou non.
De plus, le barème est toujours rapporté à un foyer fiscal d'une tranche. Autrement dit, le revenu imposable net d'un foyer est divisé par son nombre de parts (net imposable/parts), puis le même barème s'applique à se foyer qu'à un foyer d'une part. Votre manière de présenter le tableau en fonction de la situation familiale n'est pas très pertinente, mais d'autre part fausse car pour un couple sans enfant on aurait 17 960*2 = 35 920€ et non 33 545...
Alors on se demande d'où sortent vos chiffres. Il serait pertinent d'être plus précis.
Cordialement.
2 réponses
-
Bonjour,
Il semblerait que vous ne savez pas du tout comme se calcule l'imposition en France. Les chiffres sont correctes, c'est vous qui ne comprenez pas comment l'impôt sur les revenus se calcule...
Il y a trois étapes de calculs, vous n'appliquez que le premier. Vous ne risquez pas de retrouver le bon résultat si vous ne prenez pas en compte la réduction d'imposition lié au principe de la décote (2), ainsi que le montant minimal d'appel (3), et que vous vous contentez de la vulgaire multiplication du taux brut (et non net) affiché dans les barèmes (1).
Le montant pour un couple n'est pas le double qu'une personne seule, donc pas la peine d'essayer de double les assiettes en cas de doublement du nombre de part.
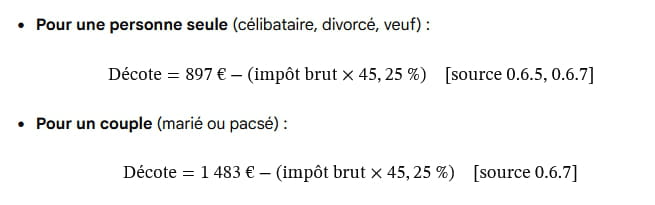
Par ailleurs, le seul montant qui est pris en compte dans les assiettes fiscales est le net imposable. Le revenu brut n'a strictement aucune signification fiscale et n'a pas à être pris en compte.
En fiscalité il n'y a pas de proportionnalité dans les calculs. Doubler une assiette n'équivaut en rien à doubler le montant imposer...
Donc pour résumer, prenez un papier et un crayon, faites les calculs vous-mêmes (niveau collège) qui sont plus long qu'une simple multiplication et vous vous rendrez compte que c'est votre raisonnement qui est faux, contrairement aux accusations que vous portez par ignorances envers ce tableau.
CB
-
Le calcul du seuil est par exemple pour un celibtaire 1 part :
3/ Ne paye rien si le solde est inférieur à 61€
2/ Il faut trouver le montant tel que ImpôtBrut - décote = 61€
Avec la formule précité, on obtient :
ImpôtBrut - [ 897 - (ImpôtBrut * 45.25%) ] = 61€
ImpôtBrut *1.4525 = 958€
ImpôtBrut = 660€
3/ On retrouve l'assiette initial
ImpôtBrut / taux = taux imposé dans la tranche marginal
660 / 11% = 6000€
auquel on ajoute le début de la tranche à 11601€, soit une rémunération net imposable de l'ordre 17 601€.
Les 17 960 annoncé pour l'année prochaines sont donc en cohérence à 100€ près avec les arrondis non gérés.
Et si vous voulez allez plus loin, mais avec des calculs faux pour la majorité des contribuables, en considérant un salarié sans frais pro vous pouvez également retraité de l'abattement forfaitaire. Puis également vous pouvez essayer de reprendre une rémunération brut en prenant un taux de charge (propre à chaque employeur) compris entre 20 et 25%.
CB
-
-
Contributeur
Bonjour
le tableau que vous regardez ( sur service public ) est le tableau 2026 pour les revenus de 2025
Dans le PLF actuellement présenté ( impôt pour 2027 sur revenus de 2026 ) ; les tranches sont relevées de 2.1%

 La législation juridique et financière évolue en permanence...