
Prêt bancaire : quel simulateur de crédit choisir pour estimer ses mensualités ?
Vous venez de recevoir un devis salé de votre garagiste ? Votre réfrigérateur ou votre lave-linge vient de vous lâcher ? La pluie automnale a eu raison de votre toiture et vous devez entamer de gros travaux ? Ce type de dépense tombe toujours au mauvais moment et rares sont ceux qui peuvent payer d'un coup. Vous envisagez un crédit pour étaler votre paiement ? Avant de faire la moindre demande, la question est de savoir combien vont vous coûter les mensualités. Les simulateurs de crédit en ligne répondent en quelques secondes, mais ils ne donnent pas tous les mêmes informations.
Les critères d'un simulateur de crédit vraiment utile
Attention, lorsque vous utilisez un simulateur de crédit en ligne, vous pouvez tomber dans plusieurs pièges. Par exemple, certains simulateurs peuvent vous appâter avec des mensualités très basses, mais sans afficher le montant total dû. Une petite mensualité pendant des années peut vous coûter plus cher au final qu'une mensualité un peu plus élevée pendant moins longtemps. Il est donc primordial que le simulateur affiche le montant total dû (la somme de toutes vos mensualités, intérêts compris), ainsi que le TAEG, le taux qui résume le coût du crédit sur une année. Il doit figurer dans toutes les offres.
Autre critère décisif : vous devez pouvoir faire varier les paramètres de votre simulation et donc modifier le montant ou la durée de votre crédit pour voir le résultat se mettre à jour en direct. Cela vous permet de tester plusieurs options avant de choisir votre crédit renouvelable. Attention, une nouvelle fois : certains simulateurs peuvent vous demander de vous inscrire après un certain nombre d'essais. Pensez à privilégier ceux qui ne vous demandent aucune inscription.
Enfin, parmi les critères qui comptent, il y a aussi l'assurance facultative. Elle doit apparaître sur une ligne séparée de votre simulation, car c'est seulement une option et son prix doit être présenté à part.
La calculette de Floa, une simulation en trois clics
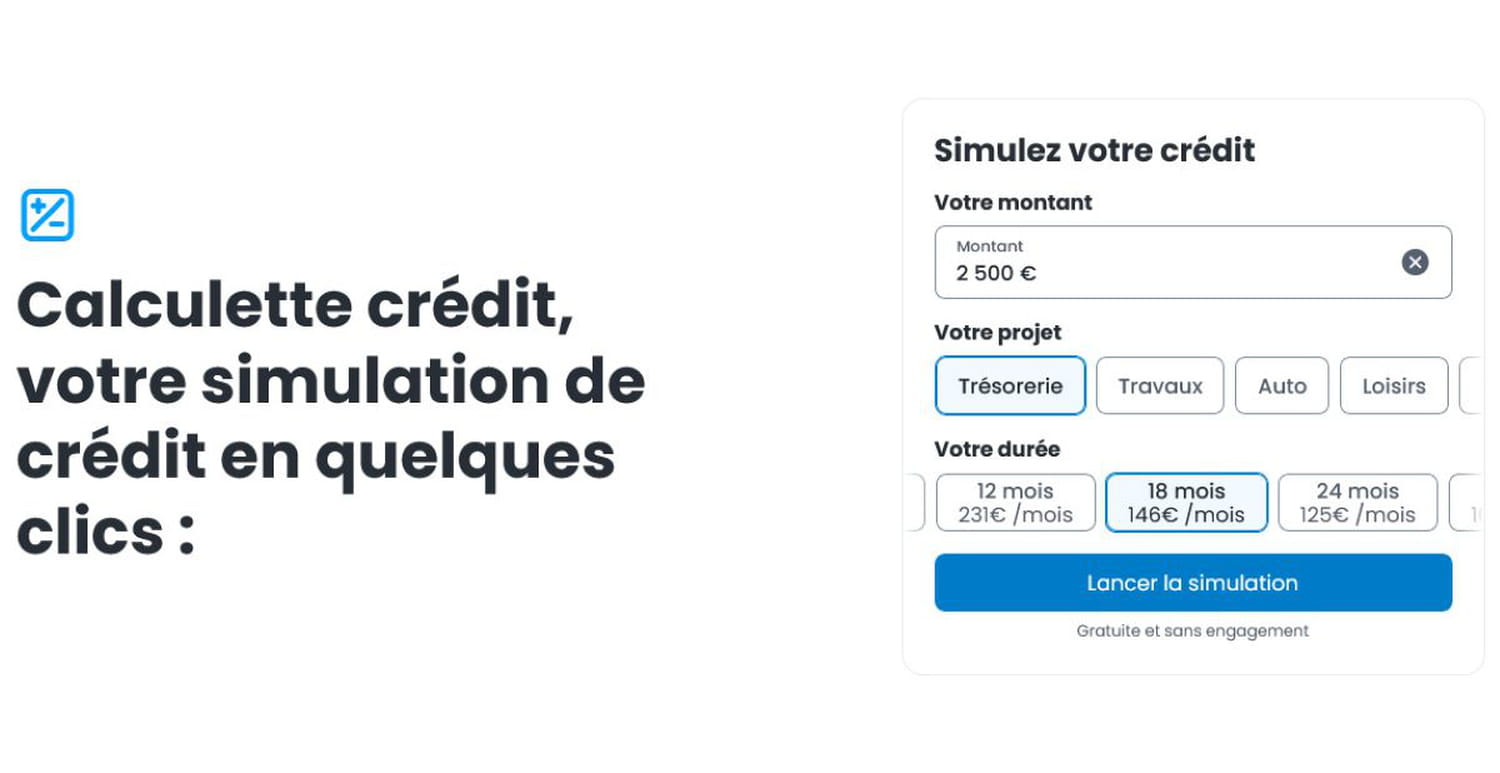
Chez Floa, la calculette commence par une question simple : quel est votre projet ? Travaux, voiture, voyage, mariage, trésorerie… Vous choisissez dans la liste, vous indiquez la somme voulue, puis la durée. C'est tout. Une fois votre simulation réalisée, vous pouvez lire les résultats sur votre écran. Tout est disponible en un coup d'œil : mensualité, TAEG, taux débiteur, montant total, assurance, etc. Vous ne comprenez pas certains termes ? Ils sont tous accompagnés d'une définition courte pour que vous puissiez bien comprendre ce que vous lisez.
En prime, vous pouvez faire plusieurs simulations sans être bloqué et sans devoir donner vos coordonnées. Pour les besoins jusqu'à 6 000 euros, Floa propose un crédit renouvelable, sans frais de dossier. Et si les chiffres vous conviennent, la demande se poursuit en ligne : réponse de principe immédiate, puis contrat signé et justificatifs envoyés depuis votre téléphone.
Faire une simulation de crédit chez Floa.
Comment bien lire le résultat ?
La mensualité vous dit combien vous allez payer chaque mois. Elle correspond donc à votre budget à court terme. À long terme, le plus intéressant est le montant total qui correspond à ce que le crédit va vraiment vous coûter in fine. Chez Floa, selon l'exemple représentatif affiché aux conditions du 1er octobre 2026, une première utilisation de 3000 euros sur un crédit renouvelable de 6000 euros se rembourse en 35 mensualités de 114 euros, puis une dernière mensualité de 86,70 euros. Au total, vous payez 4 076,70 euros et non 3 000 euros. Une différence de 1 076,70 euros qui correspond à vos intérêts.
Lorsque vous lisez les résultats, attention à ne pas confondre le taux débiteur et le TAEG. Le taux débiteur, de 21,13 % dans notre exemple chez Floa, permet de calculer vos intérêts. Le TAEG, ici à 23,52 %, est plus complet. Il inclut les frais éventuels (il n'y en a pas chez Floa) et n'est pas calculé comme le taux débiteur. Il prend en compte le rythme des remboursements, mois après mois, et donne ainsi un chiffre un peu plus élevé que le taux débiteur. Si vous ne devez comparer qu'une seule chose entre les différents crédits renouvelables que vous envisagez, c'est le TAEG. Sur un crédit renouvelable, les deux taux sont révisables, et la loi pose une limite : le TAEG ne peut jamais dépasser le taux d'usure, fixé chaque trimestre par la Banque de France.
Reste l'assurance facultative. Dans notre exemple pour le crédit de 3000 euros chez Floa, elle s'élève au maximum à 20,70 euros par mois, soit un montant total de 424,96 euros. C'est à vous de voir si vous en avez besoin. Une assurance peut être utile en cas d'arrêt de travail, d'une perte d'emploi ou d'un décès.
Dernière précision importante : une simulation de crédit n'est pas une offre de prêt. Les taux peuvent bouger en fonction de plusieurs critères et seule une étude de votre dossier peut amener à un accord. La simulation vous permet cependant de vous projeter sans sortir votre calculatrice et d'être prêt le jour de la signature du crédit : vous avez déjà pu comparer, paramétrer, ajuster, etc. La décision finale vous appartient et vous avez tous les éléments importants dans votre main.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.